web analytics
Contact M&A Advisor

    [wpmlcf7-1-tekst* text-946 class:form-control placeholder]
    Volledige naam
    [/wpmlcf7-1-text]


    [wpmlcf7-4-nummer* text-636 class:form-control placeholder]
    Bedrag in $
    [/wpmlcf7-4-number]


    [wpmlcf7-5-nummer* tekst-587 class:form-control placeholder]
    Maanden
    [/wpmlcf7-5-number]


    Overname van een portfolio van 240 MW aan fotovoltaïsche installaties + 1.179 MWh aan ERCOT-zonne-energie + BESS

    Beschrijving

    L#20261136
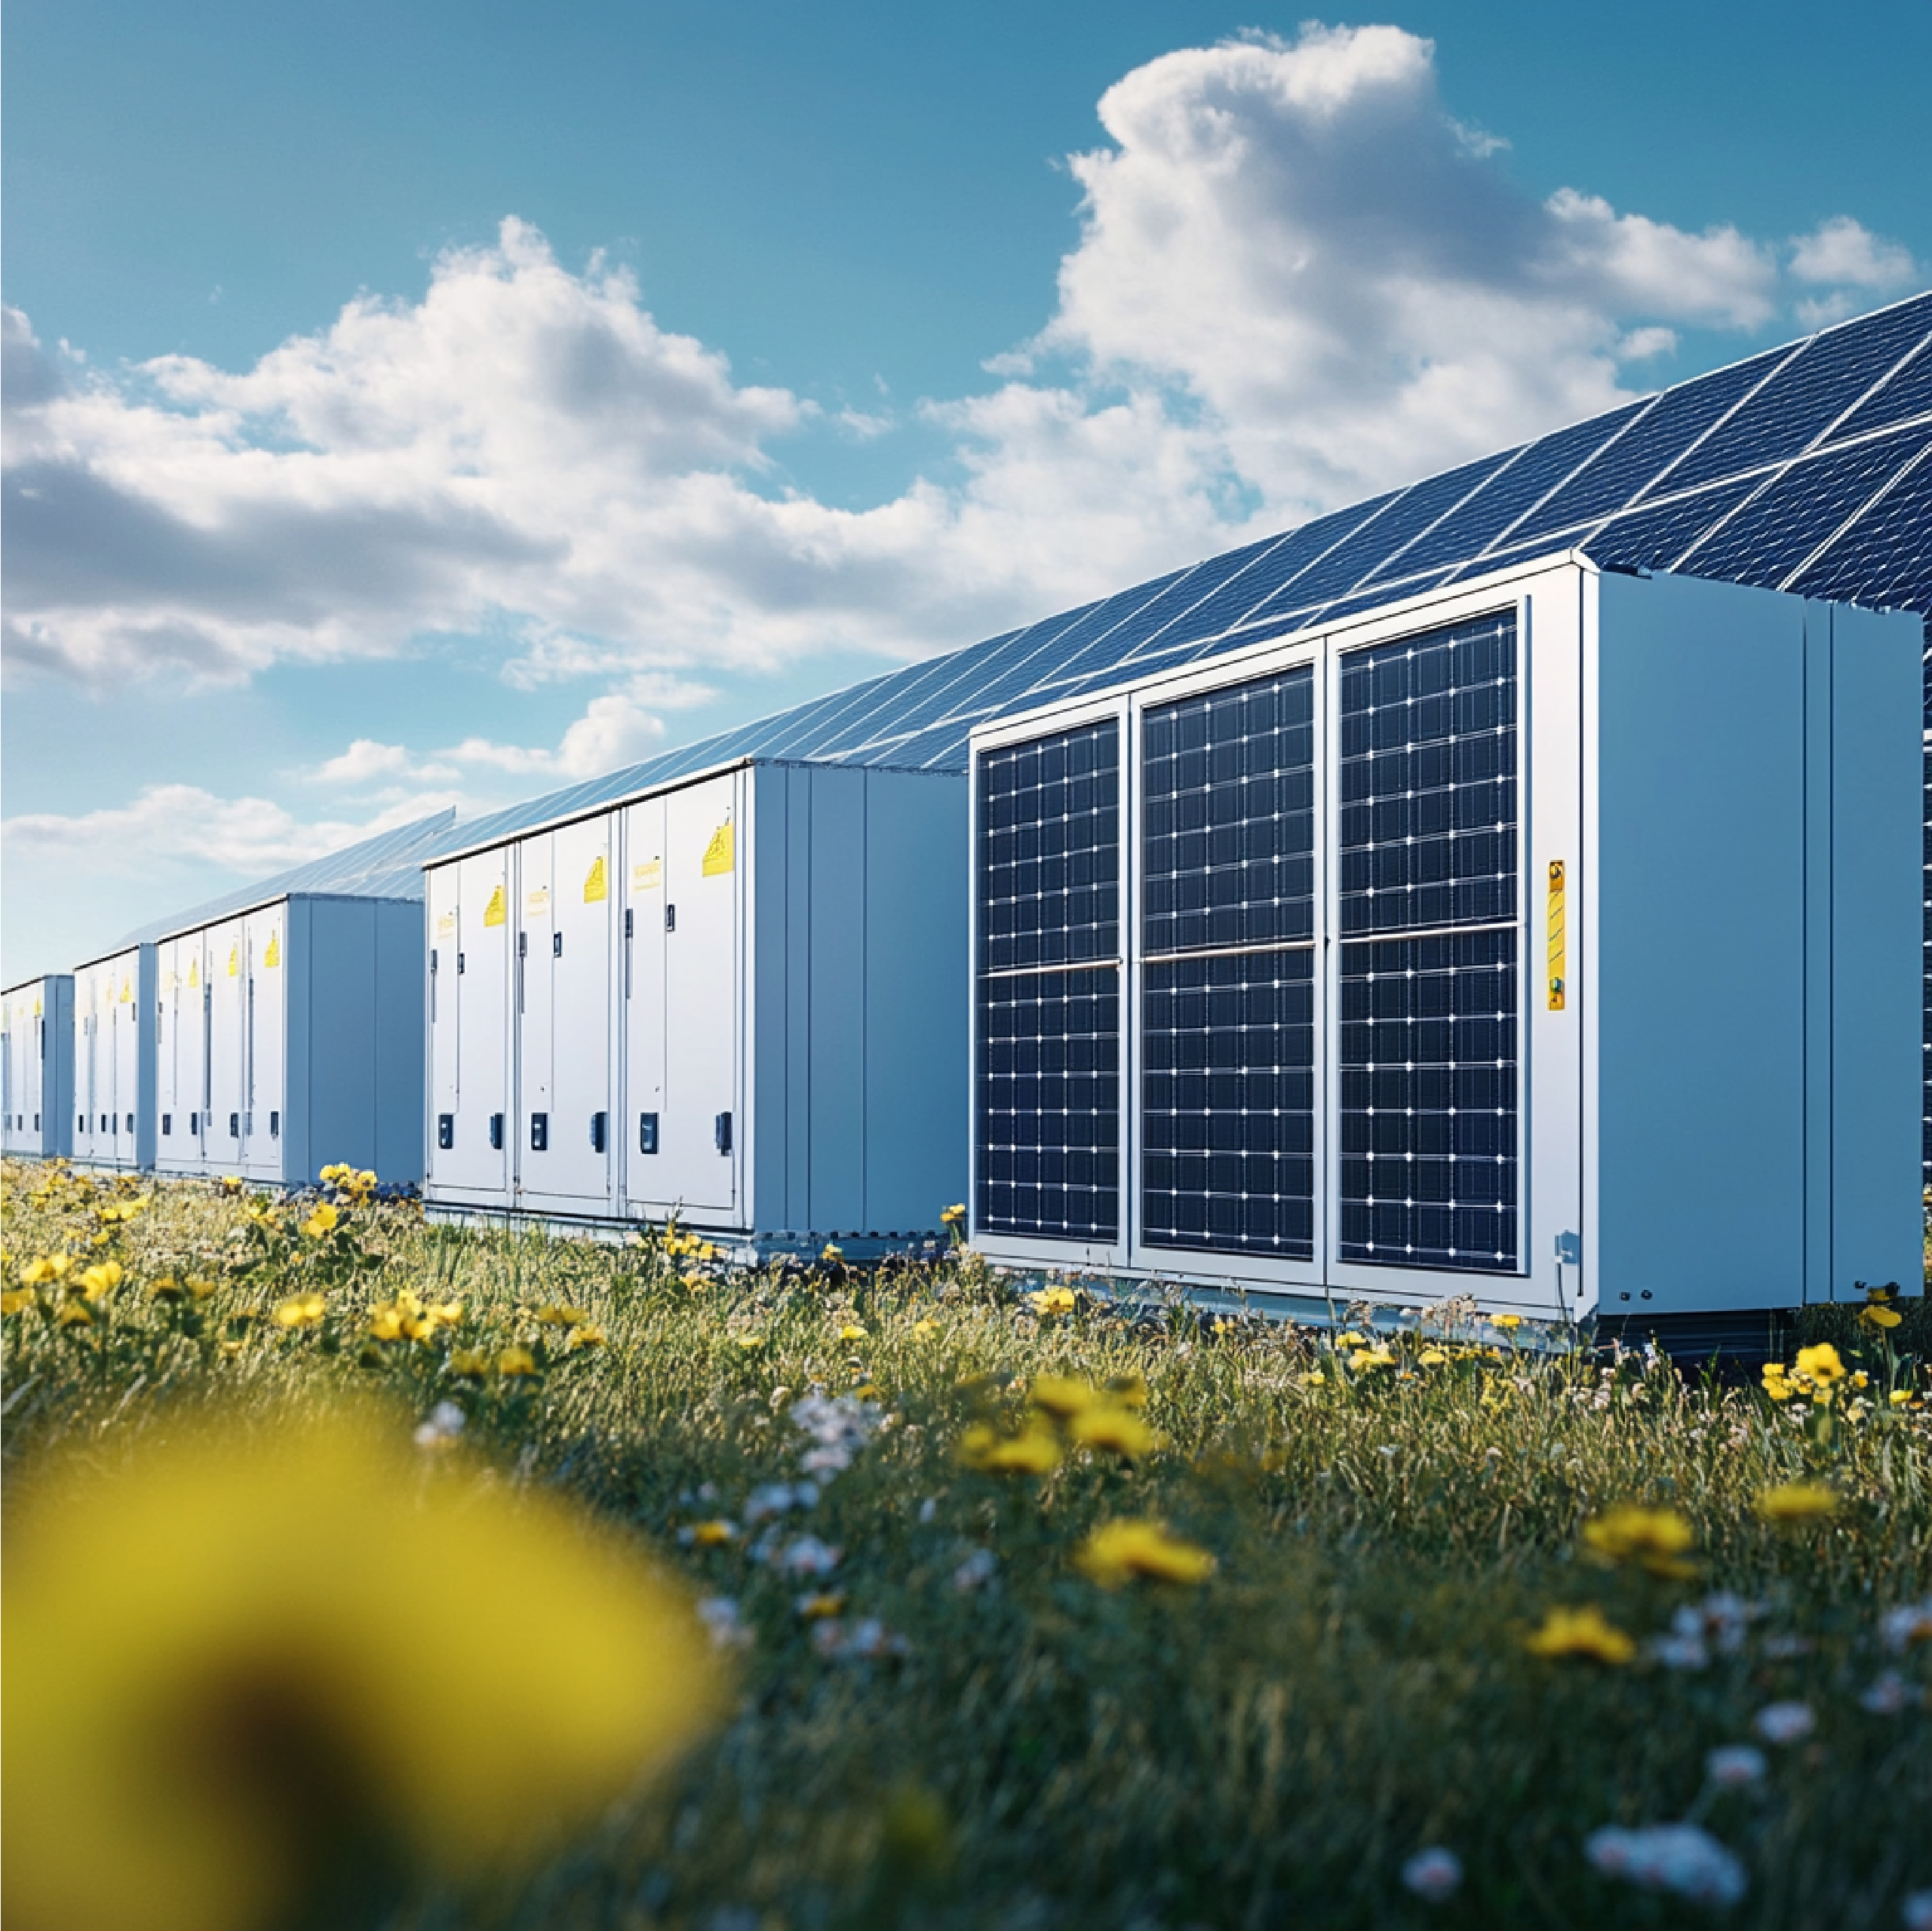
    Een overnamekans om een aandelenbelang van 100% te verwerven in een veelbelovende ontwikkelingsportefeuille, bestaande uit vier grootschalige fotovoltaïsche zonne-energieprojecten (PV) en batterij-energieopslagsystemen (BESS) in belangrijke verbruiksgebieden in Texas.
    De portefeuille omvat 240 MW aan grootschalige zonne-energie (PV) en 1.178,8 MWh aan voor de looptijd geoptimaliseerde batterijopslag, met als streefdatum voor de commerciële ingebruikname (COD) de periode 2027–2028. De transactie heeft een impliciete waardering van 35,8 miljoen dollar en biedt daarmee een aantrekkelijke, risicobeperkte ontwikkelingsbasis met aanzienlijke voordelen op het gebied van federale belastingen, strategische benutting van congestie en potentiële inkomsten uit afname, aangedreven door de uitbreiding van regionale hyperscale-datacenters.

    Belangrijkste cijfers inzake transacties en waardering

    De prijsstelling van de portefeuille is gebaseerd op een gestructureerde waarderingsmethodologie voor vastgoedontwikkelingen, waarbij vergelijkbare transacties binnen ERCOT als referentiepunt worden gebruikt.
    Metrisch Specificatie
    Transactieomvang 100% aandelenbelang
    Netbeheerder / Regionale netbeheerder ERCOT (West, Noord, Noord-Centraal, Zuid)
    Totale opwekkings- en opslagcapaciteit 240 MW PV / 1.178,8 MWh BESS
    Doelperiode voor COD 2e kwartaal 2027 – 3e kwartaal 2027 (volledig operationeel in 2028)
    Waarderings- en prijsbepalingsgrondslag 100.000 dollar / MW PV · 10.000 dollar / MWh BESS
    Impliciete waarde van zonne-energie (PV) 24,0 miljoen dollar (240 MW × 100.000 dollar/MW)
    Opgeslagen impliciete waarde 11,8 miljoen dollar (1.178,8 MWh × 10.000 dollar/MWh)
    Impliciete portefeuillewaarde 35,8 miljoen dollar
    Status van de federale belastingvermindering 100% in aanmerking komend voor ITC (op basis van 30%–40% in het kader van de IRA)

    Prijzen

    • 100.000 dollar/MW PV · 10.000 dollar/MWh BESS
    • PV-waarde: 24,0 miljoen dollar (240 MW × 100.000 dollar)
    • BESS-waarde: 11,8 miljoen dollar (1.179 MWh × 10.000 dollar)
    • Impliciet totaal: 35,8 miljoen dollar

    Samenstelling van de portefeuille

    De vier activa bieden geografische diversificatie over verschillende ERCOT-deelmarkten en bestaan uit een evenwichtige mix van op zichzelf staande activa met een vaste looptijd en grootschalige, op één locatie gevestigde installaties voor zonne-energie en energieopslag.
    Project ERCOT-zone PV-capaciteit (MW) Capaciteit van BESS (MWh) Ontwikkeling / SGIA-status Cumulatie van belastingvoordelen Doel COD Impliciete waarde
    Locatie 1 West — 226.8 Volledig goedgekeurd / Aansluiting in uitvoering 30% ITC 2e kwartaal 2027 2,3 miljoen dollar
    Locatie 2 Noord — 380.0 Volledig goedgekeurd / Aansluiting in uitvoering 30% ITC 3e kwartaal 2027 3,8 miljoen dollar
    Locatie 3 Noord-Centraal 50 200.0 SGIA uitgevoerd 30% ITC + 10% EC-bonus 2e kwartaal 2027 7,0 miljoen dollar
    Locatie 4 Zuid 190 372.0 SGIA uitgevoerd 30% ITC + 10% EC-bonus 3e kwartaal 2027 22,7 miljoen dollar
    TOTAAL ERCOT 240 MW 1.178,8 MWh Laatste fase / Geavanceerde koppeling Tot 40% ITC 2027 35,8 miljoen dollar
    Opmerking: EC = kwalificatie als „Energy Community“ in het kader van de Inflation Reduction Act.
    Categorie Post / Maatstaf Nadeel (bear case) Basisscenario (risicobeoordeling) Positief scenario (bull case) Opmerkingen / Methodologie
    1. Omvang en activa van de portefeuille Totaal aantal projecten 4 Activa 4 Activa 4 Activa Locatie 1, Locatie 2, Locatie 3, Locatie 4
    Locatie 1 (ERCOT West) — PV / 226,8 MWh — PV / 226,8 MWh — PV / 226,8 MWh Volledig goedgekeurd · 30% ITC · 2e kwartaal 2027 · Waarde: 2,3 miljoen dollar
    Locatie 2 (ERCOT Noord) — PV / 380,0 MWh — PV / 380,0 MWh — PV / 380,0 MWh Volledig vergund · 30% ITC · 3e kwartaal 2027 · Waarde: 3,8 miljoen dollar
    Locatie 3 (ERCOT Noord-Centraal) 50 MW / 200,0 MWh 50 MW / 200,0 MWh 50 MW / 200,0 MWh SGIA afgerond · 40% ITC (EC) · 2e kwartaal 2027 · Waarde: 7,0 miljoen dollar
    Locatie 4 (ERCOT Zuid) 190 MW / 372,0 MWh 190 MW / 372,0 MWh 190 MW / 372,0 MWh SGIA-contract gesloten · 40% ITC (EC) · 3e kwartaal 2027 · Waarde: 22,7 miljoen dollar
    Totale portefeuillecapaciteit 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh De duur van het BESS-experiment bedroeg 4 uur op alle 4 de locaties
    Doelperiode voor COD 2027-2028 2027-2028 2027-2028 SGIAs uitgevoerd voor locaties 3 en 4 (83% van de waarde)
    2. Waardebepaling van ontwikkelingsprojecten Prijsbasis voor PV (100.000 dollar/MW) 24,0 miljoen dollar 24,0 miljoen dollar 24,0 miljoen dollar 240 MW × 100.000 dollar/MW (locaties 3 en 4)
    BESS-prijsbasis ($10.000 / MWh) 11,8 miljoen dollar 11,8 miljoen dollar 11,8 miljoen dollar 1.178,8 MWh × 10.000 dollar/MWh (locaties 1 tot en met 4)
    Impliciete aankoopprijs 35,8 miljoen dollar 35,8 miljoen dollar 35,8 miljoen dollar Verwerving van een aandelenbelang van 100%
    3. Kapitaaluitgaven en financiering van projecten Kant-en-klare EPC-investeringen (zonne-energie + BESS) 475,1 miljoen dollar 475,1 miljoen dollar 460,0 miljoen dollar PV: 850 $/kWdc · BESS (4 uur): 230 $/kWh
    Netsluiting en indirecte kosten 57,9 miljoen dollar 57,9 miljoen dollar 54,2 miljoen dollar POI-ligplaatsen, gen-tie-lijnen, TSP-borgsommen
    Totaal gebruik van middelen (CapEx + Dev) 568,8 miljoen dollar 568,8 miljoen dollar 550,0 miljoen dollar Totaal benodigd kapitaal tot de ingebruikname
    Opbrengsten uit belastingvoordelen (ITC) 157,0 miljoen dollar 191,6 miljoen dollar 238,4 miljoen dollar Bear: 30% uitgangspunt · Basis: 36,6% · Bull: 46,6%
    Senior projectfinanciering 285,0 miljoen dollar 320,0 miljoen dollar 335,0 miljoen dollar Kredietfaciliteit met vaste looptijd (schuldgraad van circa 60%)
    Controle van het eigen vermogen van de sponsor 126,8 miljoen dollar 57,2 miljoen dollar 31,6 miljoen dollar Vereiste netto-kapitaaltoezegging van de sponsor
    4. Scenariofactoren BESS-inkomstenmodel ($/kW-jaar) 110 dollar / kW-jaar 145 dollar / kW-jaar 185 dollar / kW-jaar Aanvullende diensten (ECRS/RRS) + RT-arbitrage
    Prijs van opgewekte zonne-energie (PV) ($/MWh) 26,0 dollar / MWh 34,0 dollar / MWh 42,0 dollar / MWh Knooppuntlocatie versus geconsolideerde datacenterruimte
    Commerciële afnamestructuur 100% Spot-handelaar 60% tolling / 40% spot 80% DC-contract / 20% spot Intentieverklaring (LOI) binnengehaald voor hyperscale-datacenter
    Totale rentevoet op senior schuld 7,25% (SOFR + 250 basispunten) 6,50% (SOFR + 200 basispunten) 5,75% (SOFR + 165 basispunten) Gespreide afschrijving over 18 jaar
    5. Bedrijfsresultaten Gemiddelde jaarlijkse netto-omzet (jaar 1–5) 58,2 miljoen dollar 79,6 miljoen dollar 104,2 miljoen dollar Gecombineerde opwekking over de locaties 1–4
    Gemiddelde jaarlijkse EBITDA (jaar 1–5) 46,5 miljoen dollar 66,8 miljoen dollar 89,5 miljoen dollar Na aftrek van exploitatie- en onderhoudskosten, grondpacht, verzekeringen en onroerendgoedbelasting
    Gemiddelde DSCR van de portefeuille 1.28x 1,48x 1,82x Minimaal vereiste verhouding: 1,20x–1,30x
    6. Retourcijfers IRR van het project zonder vreemd vermogen (25 jaar) 8.4% 11.8% 15.6% Totaal projectrendement vóór hefboomwerking
    IRR van gefinancierd eigen vermogen (aanhouden tot de vervaldatum) 11.2% 17.4% 24.8% Rendement op het eigen vermogen van de sponsor over 25 jaar
    IRR van het eigen vermogen met hefboomwerking (uitstap op COD+7) 12.8% 19.6% 27.5% Uitstap uit de secundaire markt na 7 jaar
    Eigenvermogensmultiple (MoIC op COD+7) 1,75x 2,45x 3,35x Veelvoud van het geïnvesteerde eigen vermogen van de sponsor
    Netto contante waarde van het eigen vermogen bij een disconteringsvoet van 10% 18,5 miljoen dollar 74,2 miljoen dollar 142,8 miljoen dollar Netto contante waarde van uitkeringen door de sponsor
    Terugverdientijd van de sponsor 4,8 jaar 2,2 jaar 1,4 jaar Breakeven bij de eerste kapitaalstorting
    7. Kasstroom naar eigen vermogen over 10 jaar Jaar 0 / Bouw (2026/27) ($126,8 miljoen) ($57,2 miljoen) ($31,6 miljoen) Eerste opname van eigen vermogen door de sponsor
    (FCFE-profiel in het basisscenario) Jaar 1 / 2027 (COD) 15,8 miljoen dollar 23,0 miljoen dollar 32,4 miljoen dollar EBITDA minus schuldendienst en belasting op preferente aandelen
    Jaar 2 / 2028 22,4 miljoen dollar 31,5 miljoen dollar 44,1 miljoen dollar Operationele run-rate over het hele jaar
    Jaar 3 / 2029 24,1 miljoen dollar 33,5 miljoen dollar 46,8 miljoen dollar Sponsor realiseert een cumulatieve positieve kasstroom
    Jaar 4 / 2030 25,5 miljoen dollar 35,1 miljoen dollar 48,9 miljoen dollar Stabiele bedrijfsfase
    Jaar 5 / 2031 26,8 miljoen dollar 36,4 miljoen dollar 50,7 miljoen dollar Stabiele operationele fase
    Jaar 6 / 2032 29,0 miljoen dollar 39,3 miljoen dollar 54,2 miljoen dollar Lagere drempel voor belastingvoordelen na de ‘flip’
    Jaar 7 / 2033 (Batterijuitbreiding) 24,5 miljoen dollar 36,7 miljoen dollar 52,0 miljoen dollar Inclusief 4,5 miljoen dollar aan investeringen in de uitbreiding van het mobiele netwerk
    Jaar 8 / 2034 31,2 miljoen dollar 42,5 miljoen dollar 58,1 miljoen dollar Herstel van de capaciteit na uitbreiding
    Jaar 9 / 2035 32,4 miljoen dollar 43,9 miljoen dollar 60,0 miljoen dollar Kasstromen uit contracten met hoge marges
    Jaar 10 / 2036 33,6 miljoen dollar 45,4 miljoen dollar 62,1 miljoen dollar Cumulatieve FCFE volgens het basisscenario: 367,3 miljoen dollar

    Vertrouwelijk en uitsluitend ter indicatie: Dit financiële model en de bijbehorende prognoses worden uitsluitend verstrekt ter illustratie en voor voorlopige besprekingen. De hierin opgenomen aannames, schattingen, kasstromen en rendementscijfers (waaronder IRR en terugverdientijd) zijn toekomstgerichte verklaringen die zijn gebaseerd op theoretische marktomstandigheden, standaard benchmarks binnen de sector en voorlopige gegevens. Ze vormen geen aanbod tot aankoop of verkoop van effecten, geen bindende waardering, geen beleggingsadvies en geen toezegging tot financiering.

    De daadwerkelijke operationele en financiële resultaten kunnen wezenlijk afwijken als gevolg van marktschommelingen, wijzigingen in de regelgeving, milieuaansprakelijkheden, de voorwaarden van afnameovereenkomsten (bijvoorbeeld PPA-onderhandelingen met Hydro-Québec) en onvoorziene kosten voor het opnieuw opstarten of het onderhoud van installaties. Potentiële investeerders, kredietverstrekkers en strategische kopers dienen hun eigen onafhankelijke technische, juridische, milieutechnische en financiële due diligence uit te voeren alvorens een bindende transactie aan te gaan.

    Basic Details

    Target Price:

    $ 35,800,000

    Gross Revenue

    $32,400,000

    EBITDA

    $23,000,000

    Business ID:

    L#20261136

    Country

    Verenigde Staten

    State:

    Verenigde Staten

    Detail

    Business ID:L#20261136
    Property Type:Hernieuwbare energie – Zonne-energie (PV) en batterijopslagsystemen (BESS)
    Property Status:Te koop
    Target Price: $ 35,800,000
    Gross Revenue:$ 32,400,000
    EBITDA:$ 23,000,000
    Target Price / Revenue:1.1x
    Target Price / EBITDA:1.56x
    Contact M&A Advisor

      [wpmlcf7-1-tekst* text-946 class:form-control placeholder]
      Volledige naam
      [/wpmlcf7-1-text]


      [wpmlcf7-4-nummer* text-636 class:form-control placeholder]
      Bedrag in $
      [/wpmlcf7-4-number]


      [wpmlcf7-5-nummer* tekst-587 class:form-control placeholder]
      Maanden
      [/wpmlcf7-5-number]


      Published on oktober 3, 2026 op 6:03 pm. Bijgewerkt op oktober 3, 2026 op 6:03 pm

      Een overnamekans om een aandelenbelang van 100% te verwerven in een veelbelovende ontwikkelingsportefeuille, bestaande uit vier grootschalige fotovoltaïsche zonne-energieprojecten (PV) en batterij-energieopslagsystemen (BESS) in belangrijke verbruiksgebieden in Texas.
      De portefeuille omvat 240 MW aan grootschalige zonne-energie (PV) en 1.178,8 MWh aan voor de looptijd geoptimaliseerde batterijopslag, met als streefdatum voor de commerciële ingebruikname (COD) de periode 2027–2028. De transactie heeft een impliciete waardering van 35,8 miljoen dollar en biedt daarmee een aantrekkelijke, risicobeperkte ontwikkelingsbasis met aanzienlijke voordelen op het gebied van federale belastingen, strategische benutting van congestie en potentiële inkomsten uit afname, aangedreven door de uitbreiding van regionale hyperscale-datacenters.

      Belangrijkste cijfers inzake transacties en waardering

      De prijsstelling van de portefeuille is gebaseerd op een gestructureerde waarderingsmethodologie voor vastgoedontwikkelingen, waarbij vergelijkbare transacties binnen ERCOT als referentiepunt worden gebruikt.
      Metrisch Specificatie
      Transactieomvang 100% aandelenbelang
      Netbeheerder / Regionale netbeheerder ERCOT (West, Noord, Noord-Centraal, Zuid)
      Totale opwekkings- en opslagcapaciteit 240 MW PV / 1.178,8 MWh BESS
      Doelperiode voor COD 2e kwartaal 2027 – 3e kwartaal 2027 (volledig operationeel in 2028)
      Waarderings- en prijsbepalingsgrondslag 100.000 dollar / MW PV · 10.000 dollar / MWh BESS
      Impliciete waarde van zonne-energie (PV) 24,0 miljoen dollar (240 MW × 100.000 dollar/MW)
      Opgeslagen impliciete waarde 11,8 miljoen dollar (1.178,8 MWh × 10.000 dollar/MWh)
      Impliciete portefeuillewaarde 35,8 miljoen dollar
      Status van de federale belastingvermindering 100% in aanmerking komend voor ITC (op basis van 30%–40% in het kader van de IRA)

      Prijzen

      • 100.000 dollar/MW PV · 10.000 dollar/MWh BESS
      • PV-waarde: 24,0 miljoen dollar (240 MW × 100.000 dollar)
      • BESS-waarde: 11,8 miljoen dollar (1.179 MWh × 10.000 dollar)
      • Impliciet totaal: 35,8 miljoen dollar

      Samenstelling van de portefeuille

      De vier activa bieden geografische diversificatie over verschillende ERCOT-deelmarkten en bestaan uit een evenwichtige mix van op zichzelf staande activa met een vaste looptijd en grootschalige, op één locatie gevestigde installaties voor zonne-energie en energieopslag.
      Project ERCOT-zone PV-capaciteit (MW) Capaciteit van BESS (MWh) Ontwikkeling / SGIA-status Cumulatie van belastingvoordelen Doel COD Impliciete waarde
      Locatie 1 West — 226.8 Volledig goedgekeurd / Aansluiting in uitvoering 30% ITC 2e kwartaal 2027 2,3 miljoen dollar
      Locatie 2 Noord — 380.0 Volledig goedgekeurd / Aansluiting in uitvoering 30% ITC 3e kwartaal 2027 3,8 miljoen dollar
      Locatie 3 Noord-Centraal 50 200.0 SGIA uitgevoerd 30% ITC + 10% EC-bonus 2e kwartaal 2027 7,0 miljoen dollar
      Locatie 4 Zuid 190 372.0 SGIA uitgevoerd 30% ITC + 10% EC-bonus 3e kwartaal 2027 22,7 miljoen dollar
      TOTAAL ERCOT 240 MW 1.178,8 MWh Laatste fase / Geavanceerde koppeling Tot 40% ITC 2027 35,8 miljoen dollar
      Opmerking: EC = kwalificatie als „Energy Community“ in het kader van de Inflation Reduction Act.
      Categorie Post / Maatstaf Nadeel (bear case) Basisscenario (risicobeoordeling) Positief scenario (bull case) Opmerkingen / Methodologie
      1. Omvang en activa van de portefeuille Totaal aantal projecten 4 Activa 4 Activa 4 Activa Locatie 1, Locatie 2, Locatie 3, Locatie 4
      Locatie 1 (ERCOT West) — PV / 226,8 MWh — PV / 226,8 MWh — PV / 226,8 MWh Volledig goedgekeurd · 30% ITC · 2e kwartaal 2027 · Waarde: 2,3 miljoen dollar
      Locatie 2 (ERCOT Noord) — PV / 380,0 MWh — PV / 380,0 MWh — PV / 380,0 MWh Volledig vergund · 30% ITC · 3e kwartaal 2027 · Waarde: 3,8 miljoen dollar
      Locatie 3 (ERCOT Noord-Centraal) 50 MW / 200,0 MWh 50 MW / 200,0 MWh 50 MW / 200,0 MWh SGIA afgerond · 40% ITC (EC) · 2e kwartaal 2027 · Waarde: 7,0 miljoen dollar
      Locatie 4 (ERCOT Zuid) 190 MW / 372,0 MWh 190 MW / 372,0 MWh 190 MW / 372,0 MWh SGIA-contract gesloten · 40% ITC (EC) · 3e kwartaal 2027 · Waarde: 22,7 miljoen dollar
      Totale portefeuillecapaciteit 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh 240 MW / 1.178,8 MWh De duur van het BESS-experiment bedroeg 4 uur op alle 4 de locaties
      Doelperiode voor COD 2027-2028 2027-2028 2027-2028 SGIAs uitgevoerd voor locaties 3 en 4 (83% van de waarde)
      2. Waardebepaling van ontwikkelingsprojecten Prijsbasis voor PV (100.000 dollar/MW) 24,0 miljoen dollar 24,0 miljoen dollar 24,0 miljoen dollar 240 MW × 100.000 dollar/MW (locaties 3 en 4)
      BESS-prijsbasis ($10.000 / MWh) 11,8 miljoen dollar 11,8 miljoen dollar 11,8 miljoen dollar 1.178,8 MWh × 10.000 dollar/MWh (locaties 1 tot en met 4)
      Impliciete aankoopprijs 35,8 miljoen dollar 35,8 miljoen dollar 35,8 miljoen dollar Verwerving van een aandelenbelang van 100%
      3. Kapitaaluitgaven en financiering van projecten Kant-en-klare EPC-investeringen (zonne-energie + BESS) 475,1 miljoen dollar 475,1 miljoen dollar 460,0 miljoen dollar PV: 850 $/kWdc · BESS (4 uur): 230 $/kWh
      Netsluiting en indirecte kosten 57,9 miljoen dollar 57,9 miljoen dollar 54,2 miljoen dollar POI-ligplaatsen, gen-tie-lijnen, TSP-borgsommen
      Totaal gebruik van middelen (CapEx + Dev) 568,8 miljoen dollar 568,8 miljoen dollar 550,0 miljoen dollar Totaal benodigd kapitaal tot de ingebruikname
      Opbrengsten uit belastingvoordelen (ITC) 157,0 miljoen dollar 191,6 miljoen dollar 238,4 miljoen dollar Bear: 30% uitgangspunt · Basis: 36,6% · Bull: 46,6%
      Senior projectfinanciering 285,0 miljoen dollar 320,0 miljoen dollar 335,0 miljoen dollar Kredietfaciliteit met vaste looptijd (schuldgraad van circa 60%)
      Controle van het eigen vermogen van de sponsor 126,8 miljoen dollar 57,2 miljoen dollar 31,6 miljoen dollar Vereiste netto-kapitaaltoezegging van de sponsor
      4. Scenariofactoren BESS-inkomstenmodel ($/kW-jaar) 110 dollar / kW-jaar 145 dollar / kW-jaar 185 dollar / kW-jaar Aanvullende diensten (ECRS/RRS) + RT-arbitrage
      Prijs van opgewekte zonne-energie (PV) ($/MWh) 26,0 dollar / MWh 34,0 dollar / MWh 42,0 dollar / MWh Knooppuntlocatie versus geconsolideerde datacenterruimte
      Commerciële afnamestructuur 100% Spot-handelaar 60% tolling / 40% spot 80% DC-contract / 20% spot Intentieverklaring (LOI) binnengehaald voor hyperscale-datacenter
      Totale rentevoet op senior schuld 7,25% (SOFR + 250 basispunten) 6,50% (SOFR + 200 basispunten) 5,75% (SOFR + 165 basispunten) Gespreide afschrijving over 18 jaar
      5. Bedrijfsresultaten Gemiddelde jaarlijkse netto-omzet (jaar 1–5) 58,2 miljoen dollar 79,6 miljoen dollar 104,2 miljoen dollar Gecombineerde opwekking over de locaties 1–4
      Gemiddelde jaarlijkse EBITDA (jaar 1–5) 46,5 miljoen dollar 66,8 miljoen dollar 89,5 miljoen dollar Na aftrek van exploitatie- en onderhoudskosten, grondpacht, verzekeringen en onroerendgoedbelasting
      Gemiddelde DSCR van de portefeuille 1.28x 1,48x 1,82x Minimaal vereiste verhouding: 1,20x–1,30x
      6. Retourcijfers IRR van het project zonder vreemd vermogen (25 jaar) 8.4% 11.8% 15.6% Totaal projectrendement vóór hefboomwerking
      IRR van gefinancierd eigen vermogen (aanhouden tot de vervaldatum) 11.2% 17.4% 24.8% Rendement op het eigen vermogen van de sponsor over 25 jaar
      IRR van het eigen vermogen met hefboomwerking (uitstap op COD+7) 12.8% 19.6% 27.5% Uitstap uit de secundaire markt na 7 jaar
      Eigenvermogensmultiple (MoIC op COD+7) 1,75x 2,45x 3,35x Veelvoud van het geïnvesteerde eigen vermogen van de sponsor
      Netto contante waarde van het eigen vermogen bij een disconteringsvoet van 10% 18,5 miljoen dollar 74,2 miljoen dollar 142,8 miljoen dollar Netto contante waarde van uitkeringen door de sponsor
      Terugverdientijd van de sponsor 4,8 jaar 2,2 jaar 1,4 jaar Breakeven bij de eerste kapitaalstorting
      7. Kasstroom naar eigen vermogen over 10 jaar Jaar 0 / Bouw (2026/27) ($126,8 miljoen) ($57,2 miljoen) ($31,6 miljoen) Eerste opname van eigen vermogen door de sponsor
      (FCFE-profiel in het basisscenario) Jaar 1 / 2027 (COD) 15,8 miljoen dollar 23,0 miljoen dollar 32,4 miljoen dollar EBITDA minus schuldendienst en belasting op preferente aandelen
      Jaar 2 / 2028 22,4 miljoen dollar 31,5 miljoen dollar 44,1 miljoen dollar Operationele run-rate over het hele jaar
      Jaar 3 / 2029 24,1 miljoen dollar 33,5 miljoen dollar 46,8 miljoen dollar Sponsor realiseert een cumulatieve positieve kasstroom
      Jaar 4 / 2030 25,5 miljoen dollar 35,1 miljoen dollar 48,9 miljoen dollar Stabiele bedrijfsfase
      Jaar 5 / 2031 26,8 miljoen dollar 36,4 miljoen dollar 50,7 miljoen dollar Stabiele operationele fase
      Jaar 6 / 2032 29,0 miljoen dollar 39,3 miljoen dollar 54,2 miljoen dollar Lagere drempel voor belastingvoordelen na de ‘flip’
      Jaar 7 / 2033 (Batterijuitbreiding) 24,5 miljoen dollar 36,7 miljoen dollar 52,0 miljoen dollar Inclusief 4,5 miljoen dollar aan investeringen in de uitbreiding van het mobiele netwerk
      Jaar 8 / 2034 31,2 miljoen dollar 42,5 miljoen dollar 58,1 miljoen dollar Herstel van de capaciteit na uitbreiding
      Jaar 9 / 2035 32,4 miljoen dollar 43,9 miljoen dollar 60,0 miljoen dollar Kasstromen uit contracten met hoge marges
      Jaar 10 / 2036 33,6 miljoen dollar 45,4 miljoen dollar 62,1 miljoen dollar Cumulatieve FCFE volgens het basisscenario: 367,3 miljoen dollar

      Vertrouwelijk en uitsluitend ter indicatie: Dit financiële model en de bijbehorende prognoses worden uitsluitend verstrekt ter illustratie en voor voorlopige besprekingen. De hierin opgenomen aannames, schattingen, kasstromen en rendementscijfers (waaronder IRR en terugverdientijd) zijn toekomstgerichte verklaringen die zijn gebaseerd op theoretische marktomstandigheden, standaard benchmarks binnen de sector en voorlopige gegevens. Ze vormen geen aanbod tot aankoop of verkoop van effecten, geen bindende waardering, geen beleggingsadvies en geen toezegging tot financiering.

      De daadwerkelijke operationele en financiële resultaten kunnen wezenlijk afwijken als gevolg van marktschommelingen, wijzigingen in de regelgeving, milieuaansprakelijkheden, de voorwaarden van afnameovereenkomsten (bijvoorbeeld PPA-onderhandelingen met Hydro-Québec) en onvoorziene kosten voor het opnieuw opstarten of het onderhoud van installaties. Potentiële investeerders, kredietverstrekkers en strategische kopers dienen hun eigen onafhankelijke technische, juridische, milieutechnische en financiële due diligence uit te voeren alvorens een bindende transactie aan te gaan.

      MergersCorp M&A
      International As Seen On

      • brand 1
      • brand 1
      • brand 1
      • brand 1
      • brand 1