The franchising program is offered by MergersUK Limited, a UK Company with its registered office at 71-75 Shelton Street, Covent Garden, London, WC2H 9JQ, United Kingdom.
MergersCorp M&A International provides strategic business advisory services, including preparing companies for growth and capital access. Through partnerships with licensed investment bankers, clients can access tailored capital-raising solutions.
U.S. Investment Banking Securities transactions are exclusively conducted by Spektrum Capital Advisors LLC, a Registered Representative of, and Securities Products offered through, BA Securities, LLC, a FINRA-registered broker-dealer. Check the background of investment professionals associated with this site on Broker Check.
Het elektriciteitssysteem van Colombia is structureel kwetsbaar: ongeveer 80% van de opwekking is afkomstig uit waterkracht, het grootste gasveld van het land (dat sinds 1977 in productie is en ongeveer 80% van de binnenlandse productie levert) raakt uitgeput, en door de droogtes als gevolg van El Niño stijgen de spotprijzen regelmatig tot boven 0,20 USD/kWh. Om de energievoorziening veilig te stellen, kent de toezichthouder via een sinds 2008 geldend veilingmechanisme voor betrouwbaarheid langlopende „Firm Energy Obligations“ (OEF) toe. Dit zijn in USD luidende, aan de inflatie gekoppelde contracten met een looptijd van 20 jaar, die zijn uitgegroeid tot een van de meest betrouwbare inkomstenbronnen uit elektriciteit in Latijns-Amerika. Tegen deze achtergrond biedt een particuliere, familiegerunde energieontwikkelaar beleggers de mogelijkheid om deel te nemen aan een geïntegreerd „LNG-to-Power“-platform aan de Caribische kust van Colombia, dat steunt op een contract voor vaste energie (OEF) dat is toegekend tijdens de veiling van 2026 in het land.
Hoogtepunten van investeringen
Toekenning van een 20-jarig energiecontract (2029–2049): in USD, geïndexeerd aan de hand van de PPI +2,5% per jaar, zonder valutarisico; 41 miljoen USD aan jaarlijkse basisopbrengsten en 1,2 miljard USD cumulatief over de looptijd
Dubbele brandstofcentrale met een nettovermogen van 280 MW (gas / ULSD): garandeert 100% inzetbaarheid tijdens schaarsteperiodes als gevolg van El Niño
Gekwalificeerde uitbreiding tot 2.240 MW netto (2.500 MW bruto): het enige LNG-to-Power-project in het Colombiaanse veilingproces voor vaste energie
Speciale FSRU-LNG-importterminal: 170 .000 m³ opslagcapaciteit / 400.000 MCF per dag hervergassing; marktwaarde 320 miljoen USD zonder extra kapitaaluitgaven voor het energieproject
Drie onderling samenhangende inkomstenstromen uit één activabestand: inkomsten uit stroomleveringscontracten , de marge op de gasverkoop via de FSRU (1,18 USD/MCF) en het eigen rendement van de terminal (streef >: 18% ROE)
Vergevorderd ontwikkelingsstadium: EPC-contract (195 miljoen USD) en motortechnologie geselecteerd, 220 kV-koppelings <t op 500 m van de locatie, bouw gepland vanaf 2027
Flexibiliteit met beperkte kapitaaluitgaven: een FSRU kan in eigen bezit zijn of via een langlopende leaseovereenkomst worden verkregen (47–57 miljoen USD per jaar)
Platform Overzicht
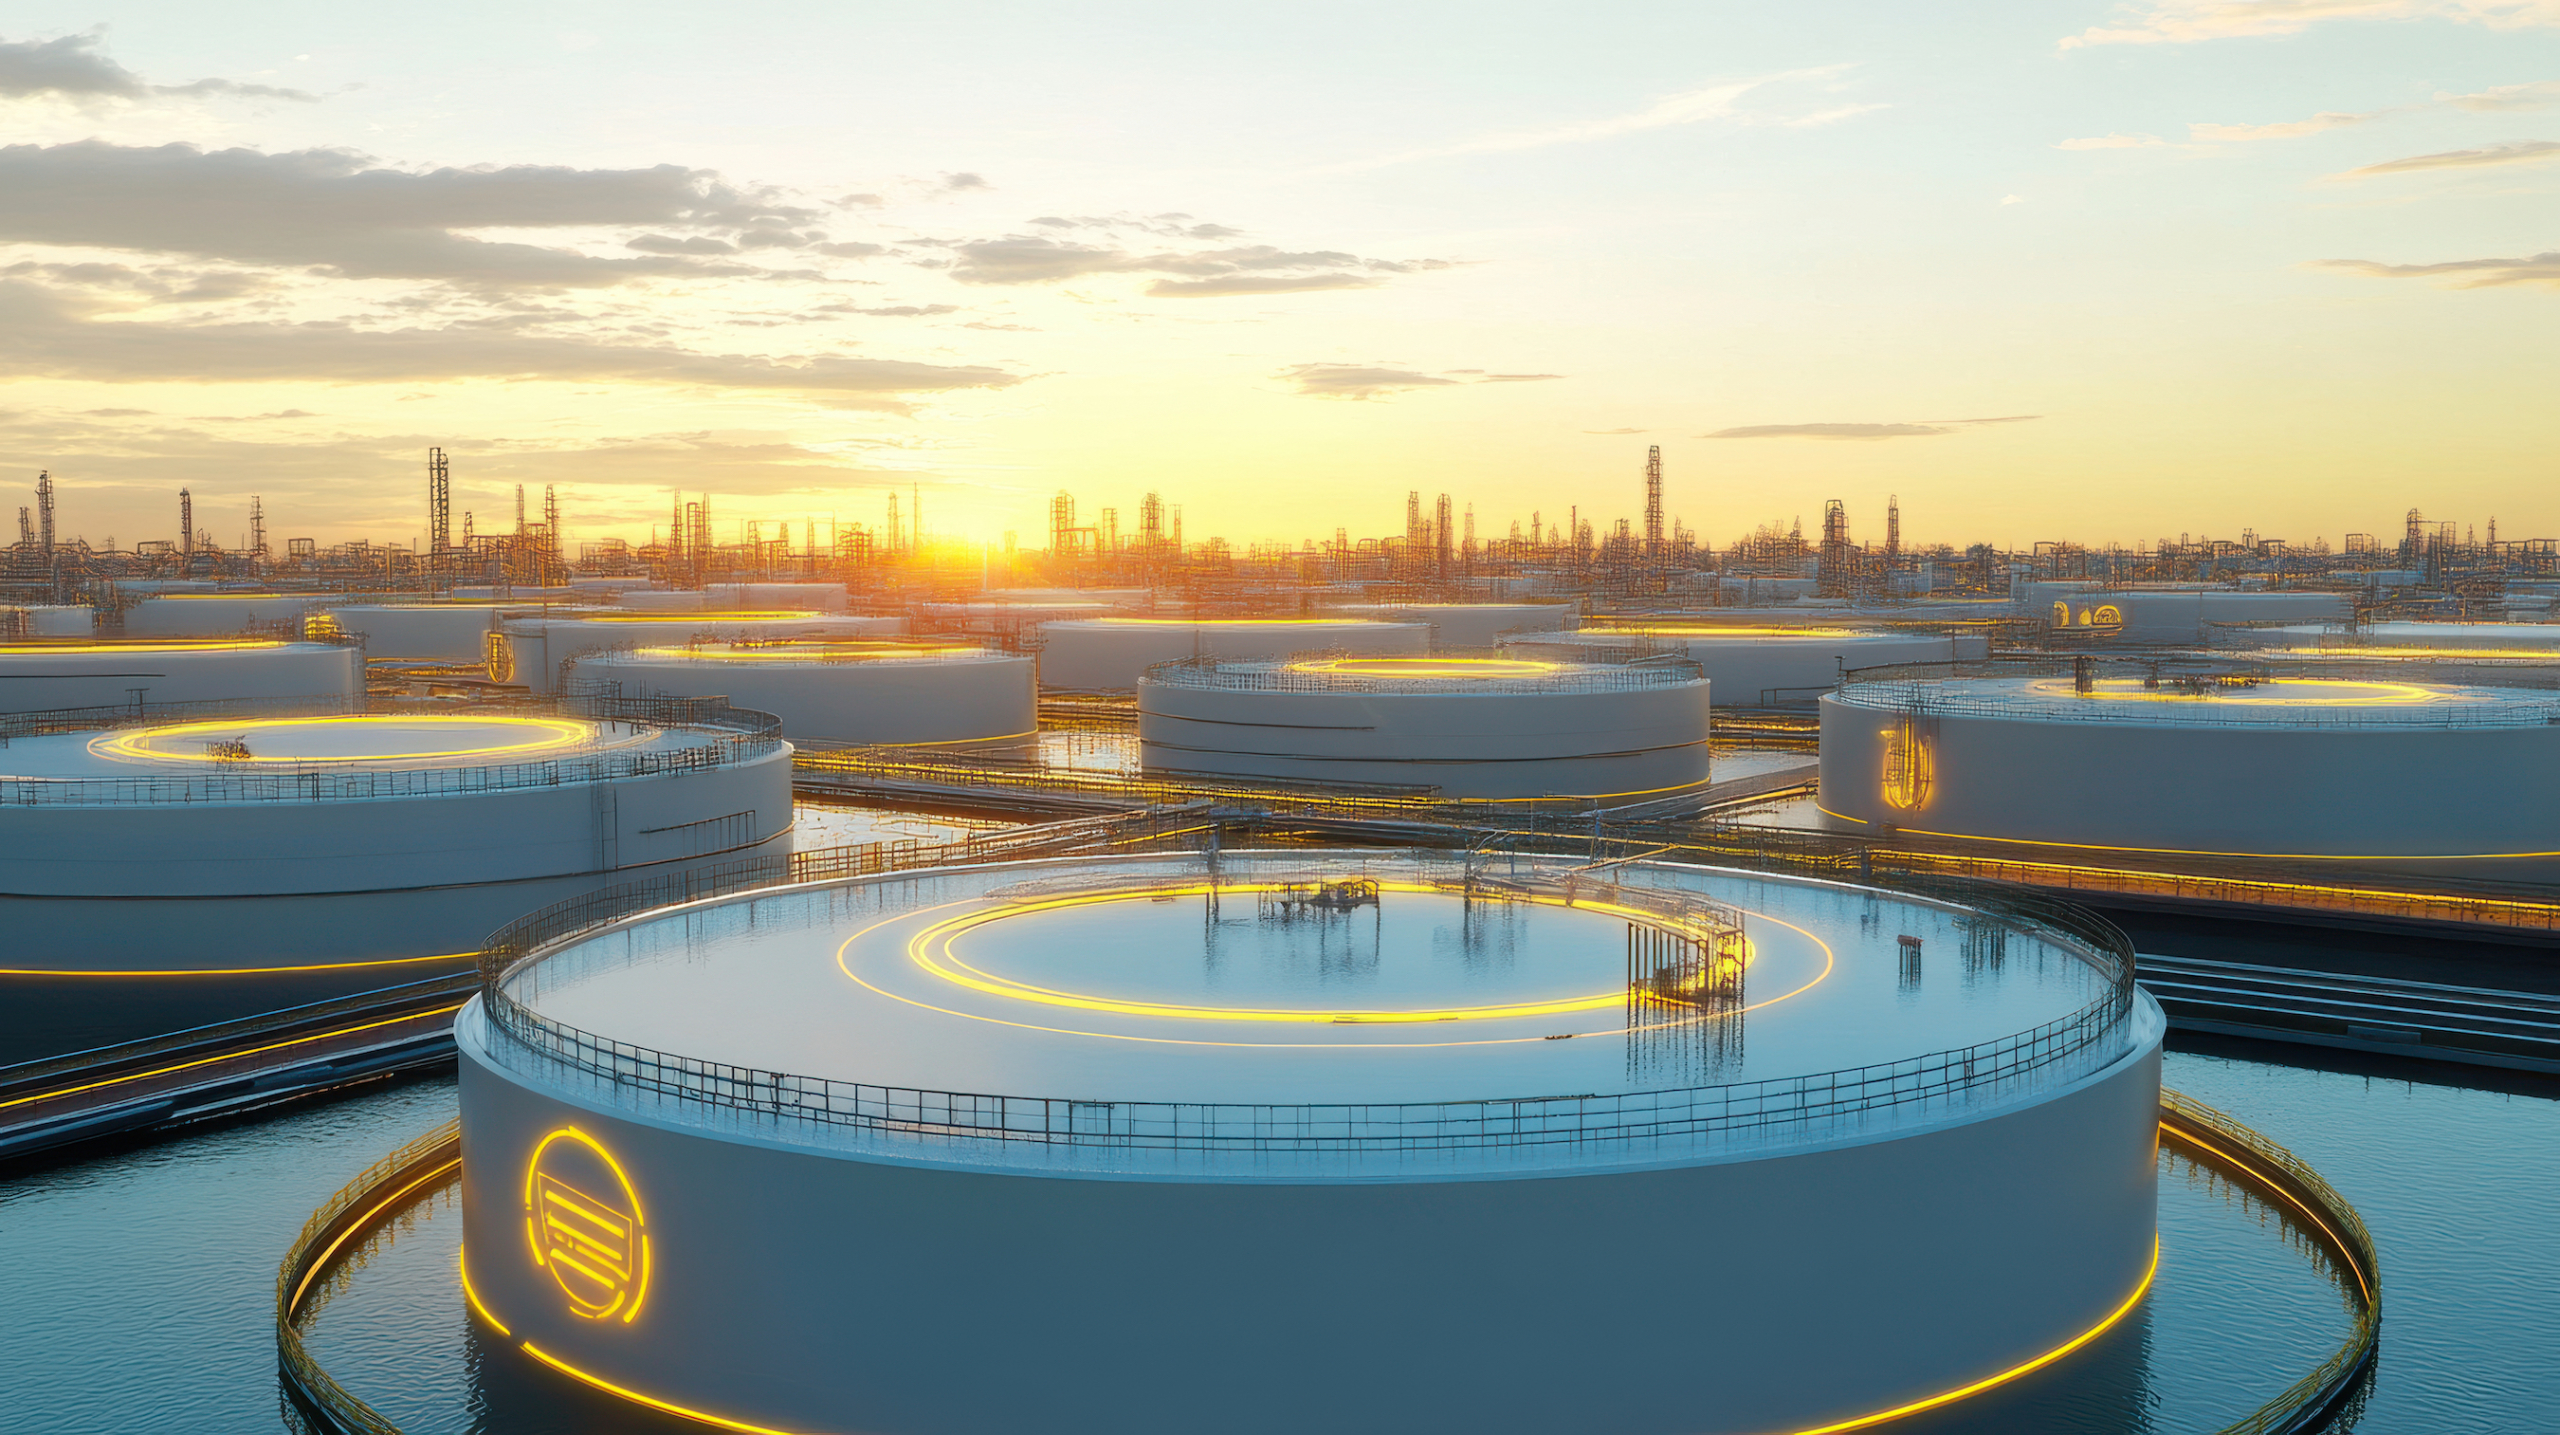
Het platform brengt drie elkaar aanvullende activa onder één eigenaarsgroep samen. Fase 1 is een dual-fuel-centrale met zuigermotoren met een nettovermogen van 280 MW (3 × 94 MW), waarvoor een vaste energieverplichting (Firm Energy Obligation) van 20 jaar is toegekend; de vroege ingebruikname is gepland voor eind 2027–2028 en de contractuele ingebruikname in 2029. Fase 2 is een gekwalificeerde uitbreiding op basis van LNG met een nettovermogen van 2.240 MW, aangesloten op het nationale 500 kV-net. Beide worden bevoorraad door een speciale drijvende opslag- en hervergassingsunit (FSRU) die is gestationeerd in een diepwaterhavencluster in het Caribisch gebied, met directe pijpleidingtoegang tot het nationale gasnetwerk. Naast de bevoorrading van de centrales levert de terminal tot 400.000 MCF/dag aan hervergast gas aan binnenlandse nutsbedrijven en industriële afnemers, waardoor dezelfde infrastructuur een tweede, onafhankelijke marge genereert. De structuur ondersteunt projectfinanciering zonder regresrecht, gedekt door de contractuele inkomstenstroom over een periode van 20 jaar.
Marktkansen
De gasmarkt in Colombia kampt met een structureel tekort aan aanbod. De binnenlandse productie daalt naarmate het belangrijkste veld uitgeput raakt, en de enige bestaande LNG-hervergassingsterminal van het land bedient slechts drie elektriciteitscentrales. Nutsbedrijven, gasdistributeurs en industriële afnemers zijn actief op zoek naar gegarandeerde levering op lange termijn, terwijl de toezichthouder doorgaat met het toekennen van Firm Energy-contracten aan thermische capaciteit die het van waterkracht afhankelijke elektriciteitsnet kan ondersteunen. De locatie van het platform is de enige haalbare plek in het Caribisch gebied die een diepwaterhaven, een bestaand cluster van elektriciteitscentrales en pijpleidingverbindingen combineert, waardoor het zich positioneert als de natuurlijke vervanging voor het afnemende binnenlandse aanbod en als een strategisch activum voor spelers in de LNG-midstream, -handel en -energie die de Andesmarkt betreden.
Financiële momentopname
Metrisch
Waarde
Basis
Gecontracteerd volume
~6.500 MWh/dag
Vaste energieverplichting, 20 jaar
Basisinkomsten in jaar 1
~41,1 miljoen USD
PCVS 16–17 USD/MWh, geïndexeerd aan de PPI + 2,5% per jaar
Cumulatieve omzet over 20 jaar
~1,2 miljard USD
2029–2049, in USD
EPC-waarde fase 1
~195 miljoen USD
Geconsolideerd EPC-contract
Marktwaarde van FSRU’s
~320 miljoen USD
Geen extra investeringen nodig om het project van stroom te voorzien
Kapitaalkosten van een LNG-terminal
< 325 miljoen USD
Of een langetermijnhuurcontract voor 47–57 miljoen USD per jaar.
Winstmarge op gasverkoop
~1,18 USD / MCF
Tot 400.000 MCF per dag
Beoogd rendement
> 18% rendement op eigen vermogen
LNG-importproject
Belangrijke mijlpalen
2027–2028 / medio 2028
Fase 1 van de bouw en vroege ingebruikname/eerste inbedrijfstelling van de terminal
Post (miljoen USD)
Jaar 1 (2029)
Jaar 5 (2033)
Jaar 10 (2038)
Jaar 15 (2043)
Jaar 20 (2048)
Inkomsten uit energie van het bedrijf (OEF)
41,1 dollar
49,0 dollar
$61,1
76,1 dollar
94,8 dollar
Vaste exploitatie en onderhoud van elektriciteitscentrales
($8,5)
($9,4)
($10,6)
($12,0)
($13,6)
Verzekeringen, verkoop-, algemene en administratieve kosten, grondpachten
($3,0)
($3,3)
($3,7)
($4,2)
($4,8)
EBITDA
29,6 dollar
36,3 dollar
46,8 dollar
59,9 dollar
76,4 dollar
EBITDA-marge
72.0%
74.1%
76.6%
78.7%
80.6%
Afschrijving (lineair over 20 jaar)
($11,0)
($11,0)
($11,0)
($11,0)
($11,0)
EBIT
18,6 dollar
25,3 dollar
35,8 dollar
48,9 dollar
65,4 dollar
Rentelasten voor senioren
($11,6)
($9,5)
($5,9)
($0,9)
$0,0
EBT
7,0 dollar
$15,8
$29,9
48,0 dollar
65,4 dollar
Vennootschapsbelasting (35%)
($2,5)
($5,5)
($10,5)
($16,8)
($22,9)
Nettowinst
4,5 dollar
10,3 dollar
19,4 dollar
31,2 dollar
42,5 dollar
(+) Afschrijvingen en niet-contante posten
$11,0
$11,0
$11,0
$11,0
$11,0
(-) Aflossing van de hoofdsom van de senior schuld
($5,8)
($7,8)
($11,3)
($16,4)
$0,0
Vrije kasstroom naar eigen vermogen (FCFE)
9,7 dollar
$13,5
19,1 dollar
25,8 dollar
53,5 dollar
Schuldendienstdekkingsratio (DSCR)
1,70x
2,10x
2,72x
3,46x
n.v.t. (schuldvrij)
Basic Details
Target Price:
$ 0
Gross Revenue
$41,110,000
EBITDA
$29,600,000
Business ID:
L#20261158
Country
Colombia
Detail
Business ID:
L#20261158
Property Type:
Hernieuwbare Energie - Gas & LNG, Hernieuwbare energie
Het elektriciteitssysteem van Colombia is structureel kwetsbaar: ongeveer 80% van de opwekking is afkomstig uit waterkracht, het grootste gasveld van het land (dat sinds 1977 in productie is en ongeveer 80% van de binnenlandse productie levert) raakt uitgeput, en door de droogtes als gevolg van El Niño stijgen de spotprijzen regelmatig tot boven 0,20 USD/kWh. Om de energievoorziening veilig te stellen, kent de toezichthouder via een sinds 2008 geldend veilingmechanisme voor betrouwbaarheid langlopende „Firm Energy Obligations“ (OEF) toe. Dit zijn in USD luidende, aan de inflatie gekoppelde contracten met een looptijd van 20 jaar, die zijn uitgegroeid tot een van de meest betrouwbare inkomstenbronnen uit elektriciteit in Latijns-Amerika. Tegen deze achtergrond biedt een particuliere, familiegerunde energieontwikkelaar beleggers de mogelijkheid om deel te nemen aan een geïntegreerd „LNG-to-Power“-platform aan de Caribische kust van Colombia, dat steunt op een contract voor vaste energie (OEF) dat is toegekend tijdens de veiling van 2026 in het land.
Hoogtepunten van investeringen
Toekenning van een 20-jarig energiecontract (2029–2049): in USD, geïndexeerd aan de hand van de PPI +2,5% per jaar, zonder valutarisico; 41 miljoen USD aan jaarlijkse basisopbrengsten en 1,2 miljard USD cumulatief over de looptijd
Dubbele brandstofcentrale met een nettovermogen van 280 MW (gas / ULSD): garandeert 100% inzetbaarheid tijdens schaarsteperiodes als gevolg van El Niño
Gekwalificeerde uitbreiding tot 2.240 MW netto (2.500 MW bruto): het enige LNG-to-Power-project in het Colombiaanse veilingproces voor vaste energie
Speciale FSRU-LNG-importterminal: 170 .000 m³ opslagcapaciteit / 400.000 MCF per dag hervergassing; marktwaarde 320 miljoen USD zonder extra kapitaaluitgaven voor het energieproject
Drie onderling samenhangende inkomstenstromen uit één activabestand: inkomsten uit stroomleveringscontracten , de marge op de gasverkoop via de FSRU (1,18 USD/MCF) en het eigen rendement van de terminal (streef >: 18% ROE)
Vergevorderd ontwikkelingsstadium: EPC-contract (195 miljoen USD) en motortechnologie geselecteerd, 220 kV-koppelings <t op 500 m van de locatie, bouw gepland vanaf 2027
Flexibiliteit met beperkte kapitaaluitgaven: een FSRU kan in eigen bezit zijn of via een langlopende leaseovereenkomst worden verkregen (47–57 miljoen USD per jaar)
Platform Overzicht
Het platform brengt drie elkaar aanvullende activa onder één eigenaarsgroep samen. Fase 1 is een dual-fuel-centrale met zuigermotoren met een nettovermogen van 280 MW (3 × 94 MW), waarvoor een vaste energieverplichting (Firm Energy Obligation) van 20 jaar is toegekend; de vroege ingebruikname is gepland voor eind 2027–2028 en de contractuele ingebruikname in 2029. Fase 2 is een gekwalificeerde uitbreiding op basis van LNG met een nettovermogen van 2.240 MW, aangesloten op het nationale 500 kV-net. Beide worden bevoorraad door een speciale drijvende opslag- en hervergassingsunit (FSRU) die is gestationeerd in een diepwaterhavencluster in het Caribisch gebied, met directe pijpleidingtoegang tot het nationale gasnetwerk. Naast de bevoorrading van de centrales levert de terminal tot 400.000 MCF/dag aan hervergast gas aan binnenlandse nutsbedrijven en industriële afnemers, waardoor dezelfde infrastructuur een tweede, onafhankelijke marge genereert. De structuur ondersteunt projectfinanciering zonder regresrecht, gedekt door de contractuele inkomstenstroom over een periode van 20 jaar.
Marktkansen
De gasmarkt in Colombia kampt met een structureel tekort aan aanbod. De binnenlandse productie daalt naarmate het belangrijkste veld uitgeput raakt, en de enige bestaande LNG-hervergassingsterminal van het land bedient slechts drie elektriciteitscentrales. Nutsbedrijven, gasdistributeurs en industriële afnemers zijn actief op zoek naar gegarandeerde levering op lange termijn, terwijl de toezichthouder doorgaat met het toekennen van Firm Energy-contracten aan thermische capaciteit die het van waterkracht afhankelijke elektriciteitsnet kan ondersteunen. De locatie van het platform is de enige haalbare plek in het Caribisch gebied die een diepwaterhaven, een bestaand cluster van elektriciteitscentrales en pijpleidingverbindingen combineert, waardoor het zich positioneert als de natuurlijke vervanging voor het afnemende binnenlandse aanbod en als een strategisch activum voor spelers in de LNG-midstream, -handel en -energie die de Andesmarkt betreden.
Financiële momentopname
Metrisch
Waarde
Basis
Gecontracteerd volume
~6.500 MWh/dag
Vaste energieverplichting, 20 jaar
Basisinkomsten in jaar 1
~41,1 miljoen USD
PCVS 16–17 USD/MWh, geïndexeerd aan de PPI + 2,5% per jaar
Cumulatieve omzet over 20 jaar
~1,2 miljard USD
2029–2049, in USD
EPC-waarde fase 1
~195 miljoen USD
Geconsolideerd EPC-contract
Marktwaarde van FSRU’s
~320 miljoen USD
Geen extra investeringen nodig om het project van stroom te voorzien
Kapitaalkosten van een LNG-terminal
< 325 miljoen USD
Of een langetermijnhuurcontract voor 47–57 miljoen USD per jaar.
Winstmarge op gasverkoop
~1,18 USD / MCF
Tot 400.000 MCF per dag
Beoogd rendement
> 18% rendement op eigen vermogen
LNG-importproject
Belangrijke mijlpalen
2027–2028 / medio 2028
Fase 1 van de bouw en vroege ingebruikname/eerste inbedrijfstelling van de terminal
Post (miljoen USD)
Jaar 1 (2029)
Jaar 5 (2033)
Jaar 10 (2038)
Jaar 15 (2043)
Jaar 20 (2048)
Inkomsten uit energie van het bedrijf (OEF)
41,1 dollar
49,0 dollar
$61,1
76,1 dollar
94,8 dollar
Vaste exploitatie en onderhoud van elektriciteitscentrales
($8,5)
($9,4)
($10,6)
($12,0)
($13,6)
Verzekeringen, verkoop-, algemene en administratieve kosten, grondpachten
($3,0)
($3,3)
($3,7)
($4,2)
($4,8)
EBITDA
29,6 dollar
36,3 dollar
46,8 dollar
59,9 dollar
76,4 dollar
EBITDA-marge
72.0%
74.1%
76.6%
78.7%
80.6%
Afschrijving (lineair over 20 jaar)
($11,0)
($11,0)
($11,0)
($11,0)
($11,0)
EBIT
18,6 dollar
25,3 dollar
35,8 dollar
48,9 dollar
65,4 dollar
Rentelasten voor senioren
($11,6)
($9,5)
($5,9)
($0,9)
$0,0
EBT
7,0 dollar
$15,8
$29,9
48,0 dollar
65,4 dollar
Vennootschapsbelasting (35%)
($2,5)
($5,5)
($10,5)
($16,8)
($22,9)
Nettowinst
4,5 dollar
10,3 dollar
19,4 dollar
31,2 dollar
42,5 dollar
(+) Afschrijvingen en niet-contante posten
$11,0
$11,0
$11,0
$11,0
$11,0
(-) Aflossing van de hoofdsom van de senior schuld






Beschrijving
Het elektriciteitssysteem van Colombia is structureel kwetsbaar: ongeveer 80% van de opwekking is afkomstig uit waterkracht, het grootste gasveld van het land (dat sinds 1977 in productie is en ongeveer 80% van de binnenlandse productie levert) raakt uitgeput, en door de droogtes als gevolg van El Niño stijgen de spotprijzen regelmatig tot boven 0,20 USD/kWh. Om de energievoorziening veilig te stellen, kent de toezichthouder via een sinds 2008 geldend veilingmechanisme voor betrouwbaarheid langlopende „Firm Energy Obligations“ (OEF) toe. Dit zijn in USD luidende, aan de inflatie gekoppelde contracten met een looptijd van 20 jaar, die zijn uitgegroeid tot een van de meest betrouwbare inkomstenbronnen uit elektriciteit in Latijns-Amerika. Tegen deze achtergrond biedt een particuliere, familiegerunde energieontwikkelaar beleggers de mogelijkheid om deel te nemen aan een geïntegreerd „LNG-to-Power“-platform aan de Caribische kust van Colombia, dat steunt op een contract voor vaste energie (OEF) dat is toegekend tijdens de veiling van 2026 in het land.
Hoogtepunten van investeringen
Platform Overzicht
Het platform brengt drie elkaar aanvullende activa onder één eigenaarsgroep samen. Fase 1 is een dual-fuel-centrale met zuigermotoren met een nettovermogen van 280 MW (3 × 94 MW), waarvoor een vaste energieverplichting (Firm Energy Obligation) van 20 jaar is toegekend; de vroege ingebruikname is gepland voor eind 2027–2028 en de contractuele ingebruikname in 2029. Fase 2 is een gekwalificeerde uitbreiding op basis van LNG met een nettovermogen van 2.240 MW, aangesloten op het nationale 500 kV-net. Beide worden bevoorraad door een speciale drijvende opslag- en hervergassingsunit (FSRU) die is gestationeerd in een diepwaterhavencluster in het Caribisch gebied, met directe pijpleidingtoegang tot het nationale gasnetwerk. Naast de bevoorrading van de centrales levert de terminal tot 400.000 MCF/dag aan hervergast gas aan binnenlandse nutsbedrijven en industriële afnemers, waardoor dezelfde infrastructuur een tweede, onafhankelijke marge genereert. De structuur ondersteunt projectfinanciering zonder regresrecht, gedekt door de contractuele inkomstenstroom over een periode van 20 jaar.
Marktkansen
De gasmarkt in Colombia kampt met een structureel tekort aan aanbod. De binnenlandse productie daalt naarmate het belangrijkste veld uitgeput raakt, en de enige bestaande LNG-hervergassingsterminal van het land bedient slechts drie elektriciteitscentrales. Nutsbedrijven, gasdistributeurs en industriële afnemers zijn actief op zoek naar gegarandeerde levering op lange termijn, terwijl de toezichthouder doorgaat met het toekennen van Firm Energy-contracten aan thermische capaciteit die het van waterkracht afhankelijke elektriciteitsnet kan ondersteunen. De locatie van het platform is de enige haalbare plek in het Caribisch gebied die een diepwaterhaven, een bestaand cluster van elektriciteitscentrales en pijpleidingverbindingen combineert, waardoor het zich positioneert als de natuurlijke vervanging voor het afnemende binnenlandse aanbod en als een strategisch activum voor spelers in de LNG-midstream, -handel en -energie die de Andesmarkt betreden.
Financiële momentopname
Basic Details
Target Price:
$ 0
Gross Revenue
$41,110,000
EBITDA
$29,600,000
Business ID:
L#20261158
Country
Colombia
Detail
Published on oktober 3, 2026 op 5:53 pm. Bijgewerkt op oktober 3, 2026 op 5:53 pm