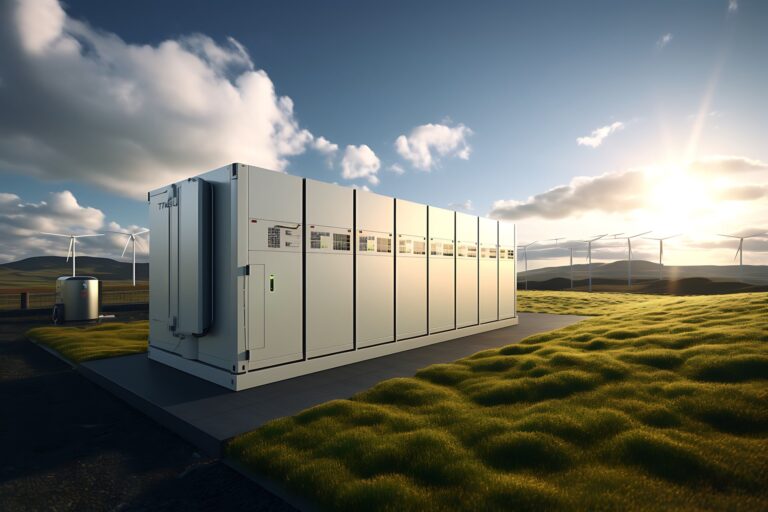
Volledig vergunde, kant-en-klare installatie voor warmtekrachtkoppeling op basis van biomassa en recycling van behandeld hout in Quebec, Canada. Na een strategische stopzetting van de activiteiten vorig jaar biedt dit activum een zeldzame, risicovrije instapmogelijkheid voor gekwalificeerde strategische kopers, family offices en private-equitygroepen. Deze kans biedt onmiddellijke toegang tot bestaande infrastructuur, waardevolle milieuvergunningen en aansluiting op het elektriciteitsnet binnen de snel groeiende Noord-Amerikaanse sectoren voor hernieuwbare energie en ESG.
Belangrijkste investeringspunten
Bewezen operationele schaal
In het verleden werd jaarlijks 90.000 ton houtafval verwerkt, waarbij biomassa werd gebruikt om dagelijks 9,75 megawatt aan elektriciteit op te wekken (voldoende om ongeveer 4.500 eengezinswoningen van stroom te voorzien).
Strategische infrastructuur
Gelegen op een speciaal aangelegd terrein van 420.000 sq. ft., voorzien van geavanceerde warmtekrachtkoppelingstechnologie, industriële versnipperingsinstallaties en uitgebreide systemen voor materiaalterugwinning.
Regelgevingsvoordeel
Beschikt over erkende, overdraagbare vergunningen en voldoet volledig aan de normen van het provinciale ministerie van Milieu voor de terugwinning van behandeld hout en groene energie.
Ervaring met Tier-1-toeleveringsketens
Aantoonbare, langdurige samenwerkingsverbanden op het gebied van inkoop en dienstverlening met grote Canadese infrastructuurbedrijven, waaronder nationale spoorwegmaatschappijen, provinciale waterkrachtbedrijven en telecommunicatiebedrijven.
Aantrekkelijke waardering
Het bod bedraagt 8.000.000 dollar, wat neerkomt op een zeer aantrekkelijke instapmultiple in verhouding tot de aanzienlijke vervangingskosten van de gespecialiseerde infrastructuur, de milieuvergunningen en de aansluitingen op het elektriciteitsnet.
Bedrijfsoverzicht
De faciliteit was actief op het snijvlak van duurzaam afvalbeheer en hernieuwbare energie en hanteerde daarbij een strikt 4R-bedrijfsmodel (Reduce, Reuse, Recycle, Recovery). Door behandeld hout dat al in gebruik is geweest (bijvoorbeeld spoorbielzen, elektriciteitspalen en bouwtimmerhout) niet naar stortplaatsen te sturen, zette het bedrijf milieubelastingen om in waardevolle groene energie en herbruikbare materialen. De activiteiten waren naadloos geïntegreerd met een eigen warmtekrachtkoppelingsinstallatie ter plaatse, waardoor een afvalvrije verwerking en maximale terugwinning van grondstoffen werden gewaarborgd.
Strategische voordelen voor de nieuwe eigenaar
Mogelijkheid tot onmiddellijke herstart: Maak gebruik van bestaande vergunningen, de infrastructuur van de faciliteit en netaansluitingen om de activiteiten snel te hervatten met minimale kapitaaluitgaven op korte termijn.
Het te gelde maken van CO₂-kredieten: Implementeer moderne ESG-kaders om CO₂-compensaties die verband houden met de vermindering van broeikasgassen en het voorkomen van afvalstorting vast te leggen en te gelde te maken.
Capaciteitsuitbreiding: De inkoop van grondstoffen en de energieproductie opschalen door het bestaande warmtekrachtkoppelingssysteem van 9,75 MW te optimaliseren of door aanvullende technologieën op basis van hernieuwbare energiebronnen te integreren.
Omzetprognose (potentieel)
Dit financiële model voor een periode van vijf jaar biedt een referentiewaarde voor de ‘Unlevered Free Cash Flow’ (UFCF) ter beoordeling van de installatie voor warmtekrachtkoppeling op basis van biomassa en de recyclingfaciliteit voor behandeld hout in Quebec.
Alle bedragen zijn uitgedrukt in CAD ($) op basis van standaard benchmarks binnen de sector voor Canadese energie- en afvalverwerkingsactiviteiten.
Belangrijkste operationele aannames
Overname en herstart (uitgaven in jaar 0)
aankoopprijs van 8.000.000 dollar + 1.000.000 dollar aan investeringen voor herstart/revisie = 9.000.000 dollar.
Operationele capaciteit
Nominaal vermogen: 9,75 MW
Capaciteitsfactor (~85%): 7.450 bedrijfsuren/jaar
Netto-opbrengst: ~72.600 MWh/jaar
Omzetfactoren (run-rate)
Stroomverkoop (PPA / aansluiting op het net): 72.600 MWh à $85/MWh $\rightarrow$ $6,17 miljoen per jaar
Stortkosten (verwerking van houtafval): 90.000 ton à $35/ton $\rightarrow$ $3,15 miljoen/jaar$
Koolstofcompensaties en materiaalrecycling: conservatieve ESG-basislijn $\rightarrow$ $0,50 miljoen per jaar$
Totale omzet op volledige schaal:9,82 miljoen dollar per jaar
Bedrijfskosten (OPEX)
Logistiek van grondstoffen, personeelskosten, exploitatie en onderhoud, verzekeringen en naleving van milieuwetgeving: ~5,40 miljoen dollar per jaar (~55% van de omzet).
Afschrijvingen, investeringen en belastingen
Gecombineerd vennootschapsbelastingtarief van Quebec en de federale overheid: 26,5%.
Vaste CAPEX: 350.000 dollar per jaar.
Veranderingen in het werkkapitaal ($\Delta$NWC): Genormaliseerde werkkapitaalcyclus.
Kasstroomprognose voor vijf jaar
Opmerking: In jaar 1 wordt uitgegaan van een geleidelijke opbouw van de capaciteitsbenutting tot 80%; de jaren 2 tot en met 5 weerspiegelen de volledige operationele capaciteit, met een conservatieve jaarlijkse stijging van 2%.
Financiële post (in miljoen CAD)
Jaar 0
Jaar 1 (opstartfase)
Jaar 2
Jaar 3
Groep 4
Groep 5
Totale omzet
—
7,86 dollar
$9,82
$10,02
$10,22
$10,42
Bedrijfskosten (OPEX)
—
($4,50)
($5,40)
($5,51)
($5,62)
($5,73)
EBITDA
—
3,36 dollar
4,42 dollar
4,51 dollar
4,60 dollar
$4,69
Afschrijvingen en amortisatie (D&A)
—
($0,90)
($0,90)
($0,90)
($0,90)
($0,90)
EBIT
—
2,46 dollar
3,52 dollar
3,61 dollar
3,70 dollar
$3,79
Inkomstenbelasting (26,5 %)
—
($0,65)
($0,93)
($0,96)
($0,98)
($1,00)
NOPAT
—
1,81 dollar
$2,59
2,65 dollar
2,72 dollar
$2,79
+ D&A-herberekening
—
+0,90 dollar
+0,90 dollar
+0,90 dollar
+0,90 dollar
+0,90 dollar
- Opeenvolgende investeringen
—
($0,30)
($0,35)
($0,35)
($0,35)
($0,35)
- $\Delta$ Netto werkkapitaal
—
($0,25)
($0,10)
($0,05)
($0,05)
($0,05)
Initiële investering
($9,00)
—
—
—
—
—
Vrije kasstroom zonder schulden (UFCF)
($9,00)
2,16 dollar
$3,04
3,15 dollar
3,22 dollar
$3,29
Vertrouwelijk en uitsluitend ter indicatie: Dit financiële model en de bijbehorende prognoses worden uitsluitend verstrekt ter illustratie en voor voorlopige bespreking. De hierin opgenomen aannames, schattingen, kasstromen en rendementscijfers (waaronder IRR en terugverdientijd) zijn toekomstgerichte verklaringen die zijn gebaseerd op theoretische marktomstandigheden, standaard benchmarks binnen de sector en voorlopige gegevens. Ze vormen geen aanbod tot aankoop of verkoop van effecten, geen bindende waardering, geen beleggingsadvies en geen toezegging tot financiering.
De daadwerkelijke operationele en financiële resultaten kunnen wezenlijk afwijken als gevolg van marktschommelingen, wijzigingen in de regelgeving, milieuaansprakelijkheden, voorwaarden van afnameovereenkomsten (bijvoorbeeld PPA-onderhandelingen met Hydro-Québec) en onvoorziene kosten voor het opnieuw opstarten of onderhoud van installaties. Potentiële investeerders, kredietverstrekkers en strategische kopers dienen hun eigen onafhankelijke technische, juridische, milieutechnische en financiële due diligence uit te voeren alvorens een bindende transactie aan te gaan.
Kerngegevens
Gepubliceerd op augustus 22, 2026 Bijgewerkt op november 10, 2026
 +44 20 3885 6670

 Canada
 ItaliëHernieuwbare energieL#20261228
 Verenigd Koninkrijk